Контроль расхода стройматериалов: как технологии превращают потери в управляемые показатели.
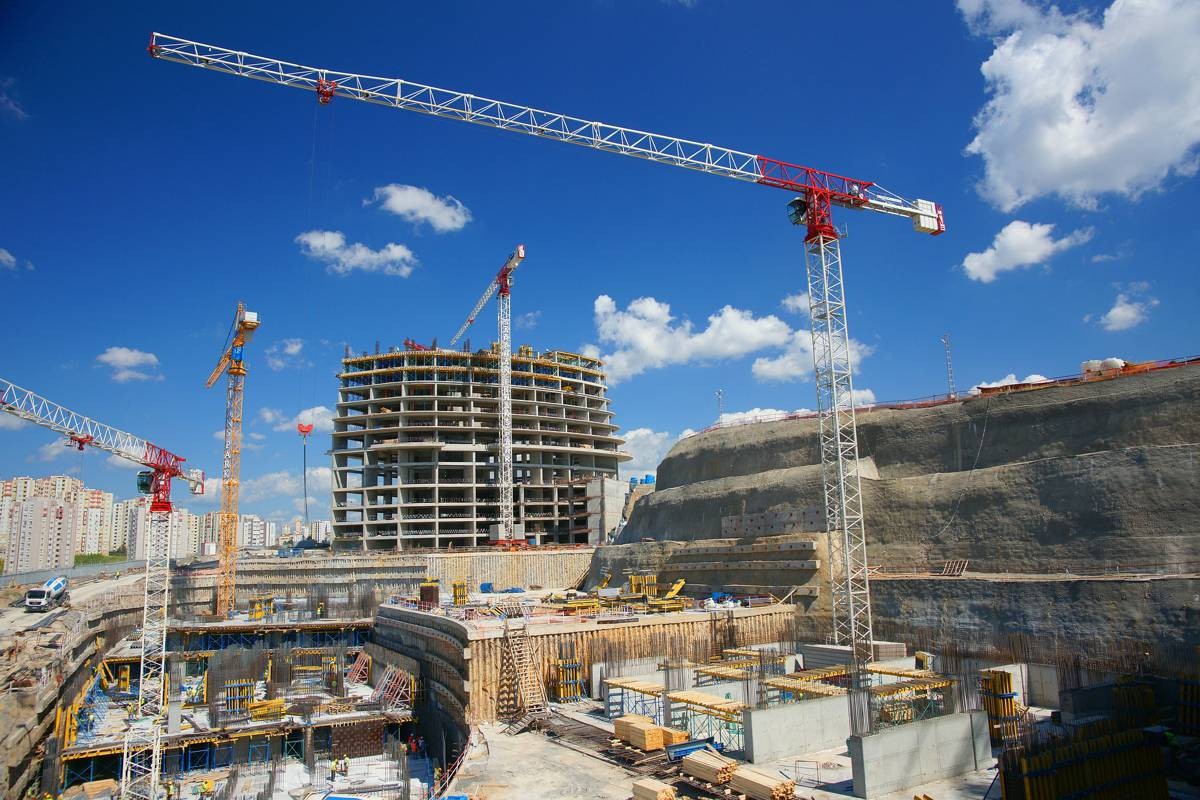
На строительной площадке материалы — это овеществленный капитал, который буквально уходит сквозь пальцы при отсутствии жёсткого контроля. Ситуация, когда закупленного цемента должно было хватить на неделю, а он закончился за три дня, знакома многим руководителям. Обратная сторона медали — это склады, заваленные неиспользованными излишками, которые пылятся, занимают место и постепенно теряют свои свойства. Такой дисбаланс возникает не из-за злого умысла, а по причине разрыва между плановыми расчётами и реальным, зачастую хаотичным, ходом работ. Именно этот разрыв становится источником значительных финансовых потерь и срывов сроков.
Современный подход к контролю расхода материалов строится на принципе полной и непрерывной прослеживаемости. Каждая партия кирпича, каждые пятьдесят мешков гипса или несколько тонн арматуры должны иметь свою цифровую историю. Эта история начинается с момента поступления на склад, фиксирует каждое перемещение между объектами или участками и завершается точным списанием по конкретному акту выполненных работ. Создание такой сквозной цепочки данных превращает абстрактные «потери» в измеримые и управляемые показатели, позволяя понять не только сколько, но и где, когда и почему произошёл перерасход.
Ключевым инструментом для достижения такой прозрачности становится автоматизация первичного учёта. Замена бумажных журналов и накладных на электронные формы, заполняемые непосредственно на объекте через планшеты, исключает целый пласт проблем. Исчезают ошибки из-за неразборчивого почерка, задержки с внесением данных и риск утери документов. Каждое действие — приёмка, выдача, списание — фиксируется мгновенно, с привязкой к времени, месту и ответственному лицу, создавая объективную и неподкупную картину движения материальных ценностей.
Особую роль играет интеграция данных о материалах с общей системой управления проектом. Когда информация о расходе ресурсов автоматически сопоставляется с календарным графиком и объёмами работ, система сама начинает сигнализировать об аномалиях. Если для определённого этапа норматив превышен, руководитель получает уведомление ещё до того, как проблема станет критической. Более того, накопленная статистика по аналогичным задачам позволяет системе предлагать обновлённые, более точные нормативы для будущего планирования, постоянно повышая точность прогнозов.
Контроль остатков в реальном времени перестаёт быть сложной задачей, когда данные централизованы. Прораб со своего смартфона может видеть не только общее количество досок на центральном складе, но и сколько их уже доставлено на его участок и какая часть фактически использована. Это позволяет оперативно перераспределять ресурсы между бригадами, избегая как простоев из-за их нехватки, так и замораживания средств в излишних запасах. Закупочная деятельность переходит из режима реактивного «дозаказать, потому что закончилось» в режим проактивного планирования на основе точных потребностей.
Экономический эффект от внедрения строгого контроля трудно переоценить. Прямая экономия возникает за счёт сокращения перезакупа, минимизации отходов и исключения нецелевого использования. Косвенный эффект проявляется в ускорении работ благодаря бесперебойному снабжению и повышении общей дисциплины на объекте. Когда каждый участник процесса понимает, что его действия фиксируются и анализируются, формируется новая культура ответственности и бережного отношения к ресурсам.